当社の信頼できる顧客
Global Electrical Insulator Market (世界の電気絶縁体市場)調査、規模、傾向のハイライト(予測2027ー2036年)
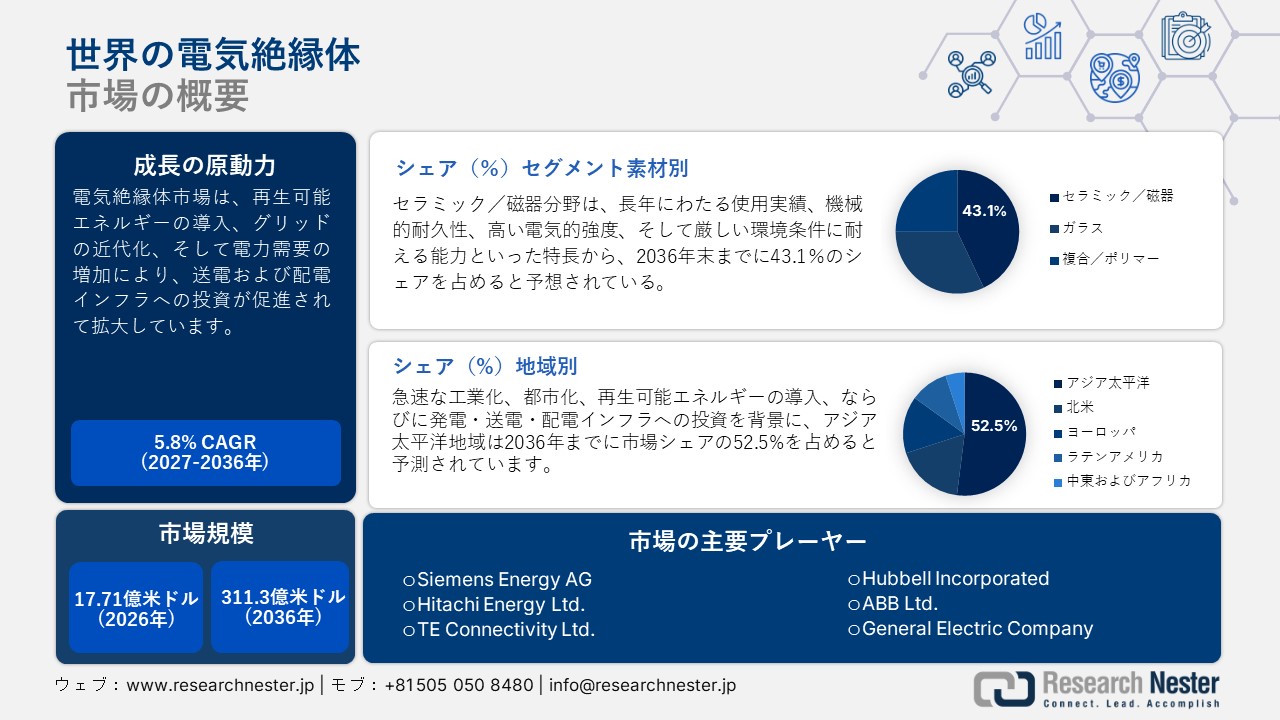
世界の電気絶縁体市場規模とシェアは、2026年に17.71億米ドルを超え、2036年末までに311.3億米ドルに達すると推定されています。2027年から2036年の予測期間中、市場は年平均成長率(CAGR)5.8%で拡大すると予想されています。Research Nesterによると、世界の電気絶縁体の産業用画像処理ハードウェアの業界規模は2027年に187.4億米ドルに達すると予測されています。
市場概況
| 基準年 | 2026年 |
| 予測年 | 2036年 |
| 基準年市場規模(2026年) | 17.71 億米ドル |
| 予測年市場規模(2027年) | 187.4 億米ドル |
| 予測年市場規模(2036年) | 311.3 億米ドル |
| CAGR | 5.8% |
| 地域範囲 |
|
再生可能エネルギーの容量の急速な拡大は、電気絶縁体メーカーにとって利益をもたらす環境を作り出しています。 太陽光発電および風力発電プロジェクトへの投資が増加しており、電気絶縁体の販売を後押ししています。 ユーティリティ規模の太陽光発電所や洋上および陸上の風力発電プロジェクトの容量が増加することで、高性能絶縁体の需要が生まれています。 さらに、再生可能エネルギーの統合は高電圧交流(AC)および高電圧直流(HVDC)送電網への投資を促進し、専門の絶縁体会社に機会を提供しています。
- 国際エネルギー機関(IEA)の予測によると、電力、熱、輸送の各部門における再生可能エネルギーの利用量は、2024年から2030年にかけて60%近く増加すると見込まれています。
- これにより、最終エネルギー消費に占める再生可能エネルギーの割合は、2023年の13%から2030年には20%近くにまで上昇し、世界の総発電量に占める割合も30%から46%へと拡大すると予想されています。
レポートの主なポイント
市場規模および成長予測
- 2026年の市場価値:17.71億米ドル
- 2027年の市場価値予測:187.4億米ドル
- 2036年の市場価値予測:311.3億米ドル
- 予測期間CAGR(2027ー2036年):5.8%
主要な市場推進要因
- 再生可能エネルギーの拡大
- 送電網の近代化
- 輸送および産業部門の電化
地域分析
- アジア太平洋地域は、2036年までに世界の電気絶縁体市場の52.5%を占め、圧倒的なシェアを誇る地域市場となると予測されています。中国、インド、日本、韓国、オーストラリアといった国々において、急速な工業化や都市化、再生可能エネルギーの導入、そして発電・送電・配電インフラへの投資が市場の成長を後押ししています。
- 北米は、送電網の近代化、再生可能エネルギーの導入、老朽化したインフラの更新を背景に、2036年までに2番目に大きなシェアを占めると見込まれています。米国とカナダでは、電力需要の増加や太陽光・風力発電の新規導入に対応するため、送電網、変電所、配電システムへの投資が進められています。
セグメント支配力
- 材質
- 材質別では、セラミック/磁器セグメントが2036年まで43.1%のシェアを占め、市場を主導すると予測されています。長年にわたる使用実績、機械的耐久性、高い絶縁耐力、そして過酷な環境条件に耐えうる特性が、継続的な採用を支えています。
- アプリケーション
- 用途別では、送電線・ケーブルのセグメントが主要なシェアを占めると見込まれています。これは、広範な送電網において大量の絶縁部品が必要とされるためです。高電圧送電、HVDC(高圧直流送電)、地域間および国境を越える送電インフラの拡大が、さらなる需要の増加を後押ししています。
主な課題
- 高性能絶縁体の高い初期コスト
- 原材料価格の変動
主要企業
世界の電気絶縁体市場における主要企業には、Siemens Energy AG、Hitachi Energy Ltd.、TE Connectivity Ltd.、Hubbell Incorporated、ABB Ltd.、General Electric Companyなどが挙げられます。
少佐の機会
- 新規の太陽光・風力発電プロジェクトには大規模な送電インフラが必要とされており、高性能な絶縁体サプライヤーにビジネスチャンスをもたらしています。
- 長距離HVDC(高圧直流送電)ネットワークの拡大により、特殊な絶縁技術への需要が高まっています。
- インフラの老朽化に伴い、セラミック製、ガラス製、および複合材(コンポジット)製絶縁体の大規模な更新需要が生まれています。
- 電力会社が優れた耐環境性や施工の容易さを求める場面では、軽量な複合材やポリマーを用いた製品が普及する可能性があります。
- アジアやその他の発展途上国における急速な電化とインフラ整備は、生産・流通体制を拡大するメーカーにとって好機となっています。
市場を支える指標
- インド統計・計画実施省:2025年3月31日時点におけるインドの再生可能エネルギー発電の推定潜在能力は、4,704,043 MWに達しました。
- インド:太陽光発電の潜在能力は、2023-24年度の748,990 MWから、2024-25年度には3,343,378 MWへと増加しました。
- IEA:2025年の世界における電気自動車(EV)販売台数は20百万台を超え、前年比20%の増加を記録しました。
- OEC:2024年におけるセラミック製電気絶縁体の世界貿易額は、約8億2,700万米ドルでした。
Global Electrical Insulator Market (世界の電気絶縁体市場)– 地域分析
アジア太平洋市場洞察
アジア太平洋地域は、2036年末までに世界の電気絶縁体市場の52.5%を占めると予測されています。同地域の市場は、発電・送電・配電インフラの急速な拡大に支えられています。中国、インド、日本、韓国、オーストラリアは、電気絶縁体メーカーにとって主要な市場です。これらの国々は、増大する電力消費に対応するため、送電網の拡張と近代化に多額の投資を行っています。また、力強い工業化、都市化、再生可能エネルギーの導入拡大も、市場全体の成長に寄与しています。
- 統計・プログラム実施省によると、2025年3月31日現在、インドの推定再生可能エネルギー発電潜在能力は47,04,043 MWに達している。
- 太陽光発電は最も急激な増加を示し、FY 23-24の748,990 MWからFY 24-25の33,43,378 MWに増加しました。
北米市場のインサイト
北米は、2036年までに世界の電気絶縁体市場で2番目に大きなシェアを占めると予想されています。市場の成長は、送配電インフラ、再生可能エネルギーの統合、および送電網の近代化に対する継続的な投資によって支えられています。米国とカナダでは、信頼性の向上、増大する電力需要への対応、そして新たな発電設備の接続を目的として、老朽化した電力網の改修が進められています。また、大規模な太陽光発電や風力発電プロジェクトの増加に伴い、送電線、変電所、変圧器、配電システムで使用される絶縁体への需要も高まっています。

サンプル納品物ショーケース

過去のデータに基づく予測
会社の収益シェアモデル
地域市場分析
市場傾向分析
市場傾向分析

重要な地理的市場に関する分析を取得します。
Global Electrical Insulator Market (世界の電気絶縁体市場):成長要因
- 電力網の近代化と老朽化したインフラの更新:電力網の近代化および老朽化した電力インフラの更新は、電気絶縁体ソリューションの需要を押し上げています。電力会社は、電力網の信頼性向上、送電容量の拡大、損失の低減、そして変化する電力需要への対応を図るため、ネットワークのアップグレードに投資を行っています。こうしたプロジェクトでは、老朽化した送電線用ハードウェア、変電所設備、および従来の絶縁体の交換が頻繁に行われます。さらに、政府や電力会社は、異常気象や過酷な環境条件に対する電力網のレジリエンス(強靭性)強化をますます重視しています。この動きは、送配電システムの高度化への投資を促し、電気絶縁体の長期的な更新需要を支えています。
- 輸送および産業の電化:輸送や産業活動における電化の進展は、電力消費を増加させ、送配電インフラへの投資を促進しています。これは、電気絶縁体に対する間接的ではあるものの大きな需要を生み出しています。特に電気自動車(EV)の普及拡大が、電気絶縁体の販売を後押ししています。
- IEAによると、2025年の世界の電気自動車の販売は20%増加し、20百万台を超えました。
- 電気自動車は、世界中で販売された新車のうち4台に1台を占めました。
Global Electrical Insulator Market (世界の電気絶縁体市場):課題
- 高度な絶縁体の高い初期費用:高度な電気絶縁体は初期費用が高く、それが販売の一定の妨げとなっています。高度なコンポーネントや特殊素材の採用により、製品の最終価格が上昇するためです。多くの小規模なエンドユーザーは、予算の制約からこうした技術への投資を見送る傾向があります。今後、量産体制の確立が進めば、主要企業による販売拡大が促進されると見込まれます。
- 原材料価格の変動:Research Nester Japanは、原材料価格の変動が電気絶縁体市場の成長を抑制する要因であると推定しています。サプライチェーンの混乱はしばしば原材料価格の変動を招き、最終製品の生産に支障をきたします。原材料コストの上昇はメーカーの利益率を圧迫し、販売を制限する要因となります。
Global Electrical Insulator Market (世界の電気絶縁体市場)のセグメンテーション
素材別(セラミック/磁器、ガラス、複合/ポリマー)
Research Nester Japanの予測によると、セラミック/磁器製絶縁体セグメントは、2036年までの期間において世界の電気絶縁体市場シェアの43.1%を占める見込みです。送電、配電、変電インフラにおける長年の使用実績が、電気絶縁体の販売を後押ししています。さらに、機械的耐久性や、高い電気的・環境的負荷に耐えうる性能が、セラミック/磁器製絶縁体の需要を支えています。
- OECのデータによると、2024年におけるセラミック製電気絶縁体の世界貿易額は約827百万米ドルでした。
アプリケーション別(送電線・ケーブル、開閉装置、変電所、バスバー)
予測期間の終了までに、送電線・ケーブルのセグメントが世界の電気絶縁体市場において大きなシェアを占めると予想されます。電気絶縁体は電力送電の基盤であり、広範なネットワーク全体で絶縁コンポーネントを必要とするため、高い需要を集めています。世界的な電力消費の増加に伴い、電力供給の可用性と信頼性を向上させるべく、電力事業者は送電インフラの拡張や改修を進めています。さらに、地域間電力網の拡大、HVDC(高圧直流)送電プロジェクト、国境を越えた電力接続の進展により、信頼性の高い絶縁システムの必要性が高まっています。
Global Electrical Insulator Market (世界の電気絶縁体市場)に関する当社の詳細な分析には、以下のセグメントが含まれます。
|
セグメント |
サブセグメント |
|
素材別 |
|
|
電圧レベル別 |
|
|
アプリケーション別 |
|
|
最終用途産業別 |
|
|
リージョナルスコープ別 |
|
Global Electrical Insulator Market (世界の電気絶縁体市場)を席巻している企業:
以下は、Global Electrical Insulator Market (世界の電気絶縁体市場)における主要な大手企業と、そのグローバル本社です。
- Siemens Energy AG (Germany)
- Hitachi Energy Ltd. (Switzerland)
- TE Connectivity Ltd. (Ireland)
- Hubbell Incorporated (U.S.)
- ABB Ltd. (Switzerland)
- General Electric Company (U.S.)
Global Electrical Insulator Market (世界の電気絶縁体市場)における各社の対象範囲は以下の通りです。
- 会社概要
- 事業戦略
- 主要製品提供
- 財務実績推移
- 主要業績評価指標
- リスク分析
- 最近開発
- 地域存在感
- SWOT分析
結論
電気絶縁体市場は、送配電網の拡大、再生可能エネルギーの導入、電力網の近代化、そして電化の進展を背景に、堅調な成長が見込まれています。高圧送電線、変電所、配電インフラといった分野において、信頼性の高い絶縁体への需要は引き続き高い水準で推移するでしょう。高機能製品の導入に伴う初期費用の高さや原材料価格の変動が普及の足かせとなる可能性はあるものの、複合材やポリマー製絶縁体の技術革新が新たな機会を創出しています。電力事業者が強靭かつ効率的で大容量の電力インフラへの投資を進める中、アジア太平洋地域と北米は引き続き重要な市場であり続けると予想されます。
目次

このレポートの詳細については。
よくある質問 (FAQ)
お客様の個人情報は安全かつ機密に保たれます。 個人情報保護方針