お得意様
Global Neurology Devices Market (世界の神経内科デバイス市場)調査、規模、傾向のハイライト(予測2027ー2036年)
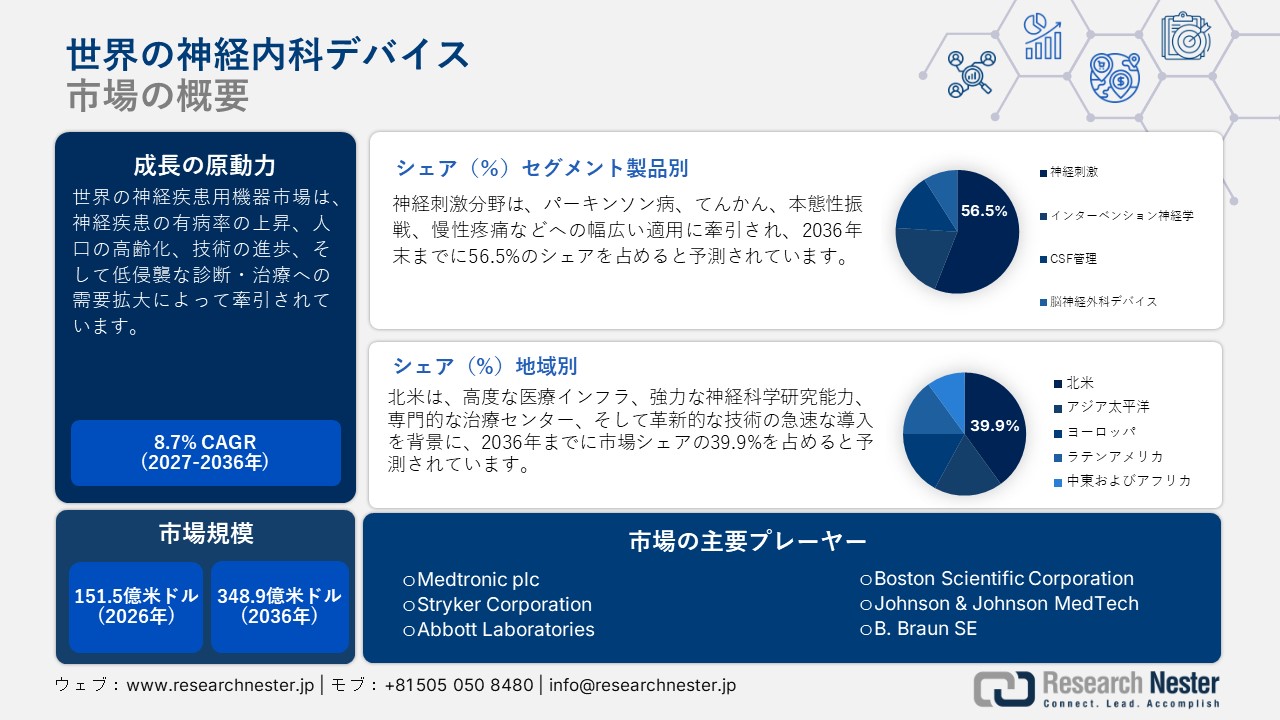
世界の神経内科デバイス市場規模とシェアは、2026年に151.5億米ドルを超え、2036年末までに348.9億米ドルに達すると推定されています。2027年から2036年の予測期間中、市場は年平均成長率(CAGR)8.7%で拡大すると予想されています。Research Nesterによると、世界の神経内科デバイスの産業用画像処理ハードウェアの業界規模は2027年に164.7億米ドルに達すると予測されています。
市場概況
| 基準年 | 2026年 |
| 予測年 | 2036年 |
| 基準年市場規模(2026年) | 151.5億米ドル |
| 予測年市場規模(2027年) | 164.7億米ドル |
| 予測年市場規模(2036年) | 348.9億米ドル |
| CAGR | 8.7% |
| 地域範囲 |
|
神経疾患の有病率の増加は、市場全体の成長を牽引する主要な要因となっています。高度な診断や治療を必要とする患者数の増加が、神経内科デバイスの取引を活発化させています。脳卒中、てんかん、パーキンソン病、アルツハイマー病、多発性硬化症、脳腫瘍、外傷性脳損傷などは、世界中で数百万人に影響を及ぼしています。こうした高いニーズが、先進的かつ効果的な神経内科デバイスへの需要を直接的に押し上げています。
- 世界保健機関(WHO)は、神経疾患を世界的な健康不良や障害の主要な原因と位置づけており、その影響は3人に1人以上に及んでいます。
- 2031年までに、各国の75%が、改定された国家保健政策や計画の中に神経疾患を盛り込むと見込まれています。
- すべての国が2031年までに、神経疾患に関する啓発活動または提唱活動を少なくとも1つ実施することが期待されている。
レポートの主なポイント
市場規模および成長予測
- 2026年の市場価値:151.5億米ドル
- 2027年の市場価値予測:164.7億米ドル
- 2036年の市場価値予測:348.9億米ドル
- 予測期間CAGR(2027ー2036年):8.7%
主要な市場推進要因
- 神経疾患の有病率の増加
- 世界的な人口の高齢化
- ロボット技術と画像誘導下脳神経外科手術の統合
- 技術の進歩
- 医療の近代化
地域分析
- 北米は、高度な医療インフラ、強力な神経科学研究能力、専門的な治療センター、そして革新的な技術の迅速な導入を背景に、2036年までに世界の神経内科デバイス市場の39.9%を占めると予測されています。
- アジア太平洋地域は、予測期間中に最も急速な成長を記録すると見込まれています。神経疾患の有病率の上昇、人口の高齢化、医療の近代化、そして官民による医療への投資拡大が、中国、日本、インド、韓国における需要を後押ししています。
セグメント支配力
- 製品
- 神経刺激装置は、2036年までに製品セグメントにおいて56.5%の市場シェアを占め、市場を主導すると予測されています。パーキンソン病、てんかん、本態性振戦、慢性疼痛などへの幅広い適用に加え、低侵襲かつ非薬物的な治療法への選好が高まっていることが、同セグメントの拡大を支えています。
主な課題
- 高度な神経内科デバイスの高価格
- 複雑な規制承認要件
主要企業
世界の神経内科デバイス市場における主要企業には、Medtronic plc、Stryker Corporation、Abbott Laboratories、Boston Scientific Corporation、Johnson & Johnson MedTech、B. Braun SEなどが挙げられます。
少佐の機会
- 充電式、適応型、指向性、およびクローズドループ(閉ループ)型の刺激技術は、製品イノベーションの機会をもたらします。
- ロボット支援、手術ナビゲーション、画像ガイド下手術の採用拡大は、高付加価値な神経内科デバイスソリューションへの機会を創出する可能性があります。
- 中国、インド、韓国、および東南アジア諸国では、医療インフラや専門的な神経疾患医療サービスの向上に伴い、事業拡大の機会が広がっています。
- AIを活用した画像診断、診断支援、治療計画策定、および患者モニタリングは、神経内科デバイスの機能を拡張し得ます。
- 手術による身体的負担や回復期間の短縮につながる手技への選好が高まっており、これが高度な脳血管・脳神経外科用デバイスへの機会を生み出しています。
市場を支える指標
- 世界では3人に1人以上が神経疾患の影響を受けています。
- 2025年時点で、日本の65歳以上の人口は総人口の30%を占めました。
- 2031年までに、世界の国々の75%が、改定された国家保健政策に神経疾患を盛り込むと予想されています。
- 2031年までに、すべての国が少なくとも1つの神経疾患に関する啓発活動やアドボカシー(政策提言・支援)活動を実施すると予想されています。
Global Neurology Devices Market (世界の神経内科デバイス市場)– 地域分析
北米市場のインサイト
北米は、2036年末までに世界の神経内科デバイス市場の39.9%のシェアを占めると予測されています。同市場は、この地域における神経疾患の高い有病率と高度な医療インフラに支えられています。また、強力な研究能力や革新的な医療技術の迅速な導入も市場の成長に寄与しています。米国とカナダは、病院、神経科学専門センター、学術機関からなる広範なネットワークを備えた、確立された神経疾患ケア体制を有しています。脳卒中、てんかん、パーキンソン病、アルツハイマー病、多発性硬化症、脳腫瘍、その他の神経疾患の診断・治療に対する需要の増加が、市場の拡大を続けています。
- 2024年3月、Bristol Myers Squibbはカルナ・セラピューティクス(Karuna Therapeutics)の買収を完了し、神経科学事業を拡大しました。この取引により、統合失調症の新たな治療薬候補であり、他の神経疾患への適用も期待される「KarXT」が同社のポートフォリオに加わりました。
アジア太平洋市場洞察
アジア太平洋地域の神経内科デバイス市場は、予測期間中に最も急速に拡大すると見込まれています。神経疾患の負担増大や高齢化の進行が、同機器の需要を押し上げています。医療インフラの改善や高度な医療技術の導入拡大も、市場の成長を後押ししています。中国、日本、インド、韓国における大規模かつ高齢化が進む人口は、メーカーにとって大きな患者基盤となっています。医療の近代化に向けた官民による戦略的な投資が、神経内科デバイスの販売を促進しています。
- 世界銀行グループは、2025年時点で日本の65歳以上の人口が総人口の30%を占めるに至ったことを明らかにしました。

サンプル納品物ショーケース

重要な地理的市場に関する分析を取得します。
Global Neurology Devices Market (世界の神経内科デバイス市場):成長要因
- 世界的な高齢化:世界的な高齢化は、神経内科デバイス市場の成長を大きく後押しする要因となっています。神経疾患は加齢とともに有病率が高まる傾向にあります。高齢者は、アルツハイマー病、パーキンソン病、脳卒中、認知症、その他認知機能や運動機能に影響を及ぼす疾患など、神経変性疾患や脳血管疾患を発症するリスクが高いためです。したがって、多くの国で平均寿命が延びるにつれ、神経内科デバイスへの需要が急増すると見込まれています。
- ロボット技術と画像誘導下脳神経外科手術の融合:ロボット技術と画像誘導技術の融合は、機器メーカーに大きなビジネスチャンスをもたらしています。ロボット支援、コンピュータ支援ナビゲーション、術中画像診断、高度な可視化技術などは、外科医がより高い精度と一貫性を持って手術を行うことを可能にします。また、定位手術や低侵襲手術にもロボットシステムが導入されています。ロボット支援は、器具の正確な位置決めや反復動作をサポートする一方で、手術による身体的負担(外傷)を軽減し、手術効率を向上させる可能性を秘めています。
Global Neurology Devices Market (世界の神経内科デバイス市場):課題
- 高度な神経内科デバイスの高価格:高度な神経内科デバイスの高価格は、世界的な販売拡大の妨げとなっており、特に価格に敏感な市場においてその傾向が顕著です。高度な技術や特殊な部品が組み込まれていることが、製品の最終価格を押し上げています。多くの小規模な医療機関などのエンドユーザーは、予算の制約からこうした技術への投資を見送る傾向にあります。価格に敏感な市場で販売を拡大するためには、臨床上の性能を損なうことなく、費用対効果の高い機器を開発することがメーカーに求められています。
- 複雑な規制承認要件:Research Nester Japanは、複雑な規制承認要件が神経内科デバイス市場の成長に対する大きな制約要因であると推定しています。神経内科デバイスは身体の極めて繊細な部位に作用するため、規制当局はメーカーに対し、当該機器の安全性、有効性、および意図された臨床用途への適合性を実証する適切なデータの提示を求めています。臨床試験の実施は開発コストを大幅に増大させ、製品の市場投入までに要する期間を長期化させます。これは、主要な市場参入企業にとって、高い収益を得る機会を直接的に阻害する要因となっています。
Global Neurology Devices Market (世界の神経内科デバイス市場)のセグメンテーション
製品別(神経刺激装置、インターベンショナル・ニューロロジー製品、脳脊髄液管理製品、脳神経外科用デバイス)
Research Nester Japanの予測によると、神経刺激装置セグメントは2036年までに世界の神経内科デバイス市場シェアの56.5%を占める見込みです。慢性神経疾患や疼痛関連疾患における臨床応用の拡大が、神経刺激装置の売上を牽引しています。パーキンソン病、てんかん、本態性振戦、慢性疼痛の患者数増加に伴い、高度な神経刺激装置への需要が高まっています。また、低侵襲かつ非薬物的な治療法への選好が高まっていることも、神経刺激装置の普及を後押ししています。各メーカーは売上拡大を目指し、革新的な神経刺激装置を継続的に投入しています。
- 2024年1月、米国FDAはメドトロニック社の充電式深部脳刺激(DBS)システムを承認しました。同製品は、BrainSense™モニタリング技術やSenSight™指向性リードなどを備えたシリーズの最新製品となります。
Global Neurology Devices Market (世界の神経内科デバイス市場)に関する当社の詳細な分析には、以下のセグメントが含まれます。
|
セグメント |
サブセグメント |
|
製品別 |
|
|
リージョナルスコープ別 |
|
Global Neurology Devices Market (世界の神経内科デバイス市場)を席巻している企業:
以下は、Global Neurology Devices Market (世界の神経内科デバイス市場) における主要な大手企業と、そのグローバル本社です。
- Medtronic plc (Ireland)
- Stryker Corporation (U.S.)
- Abbott Laboratories (U.S.)
- Boston Scientific Corporation (U.S.)
- Johnson & Johnson MedTech (U.S.)
- B. Braun SE (Germany)
Global Neurology Devices Market (世界の神経内科デバイス市場)における各社の対象範囲は以下の通りです。
- 会社概要
- 事業戦略
- 主要製品提供
- 財務実績推移
- 主要業績評価指標
- リスク分析
- 最近開発
- 地域存在感
- SWOT分析
結論
神経疾患の有病率の上昇、高齢化、脳神経外科手術の増加、そして急速な技術進歩を背景に、神経内科デバイス市場は持続的な成長が見込まれています。神経刺激療法、脳血管インターベンション、高度な画像診断、低侵襲技術といった手法が治療の選択肢を広げ、患者の治療成績を向上させています。北米は高度な医療インフラと優れた技術革新力を背景に依然として主要な市場であり続けている一方、アジア太平洋地域では医療アクセスの拡大に伴い、大きな成長の可能性が広がっています。AI、ロボット技術、個別化された神経疾患ケアの導入拡大は、今後もメーカーに新たな機会をもたらし、競争を活発化させるでしょう。
目次
サンプルを請求する前に、レポートの構成を確認してください。

このレポートの詳細については。
よくある質問 (FAQ)
お客様の個人情報は安全かつ機密に保たれます。 個人情報保護方針