お得意様
世界のオピオイド市場調査、規模、傾向のハイライト(予測2027ー2036年)
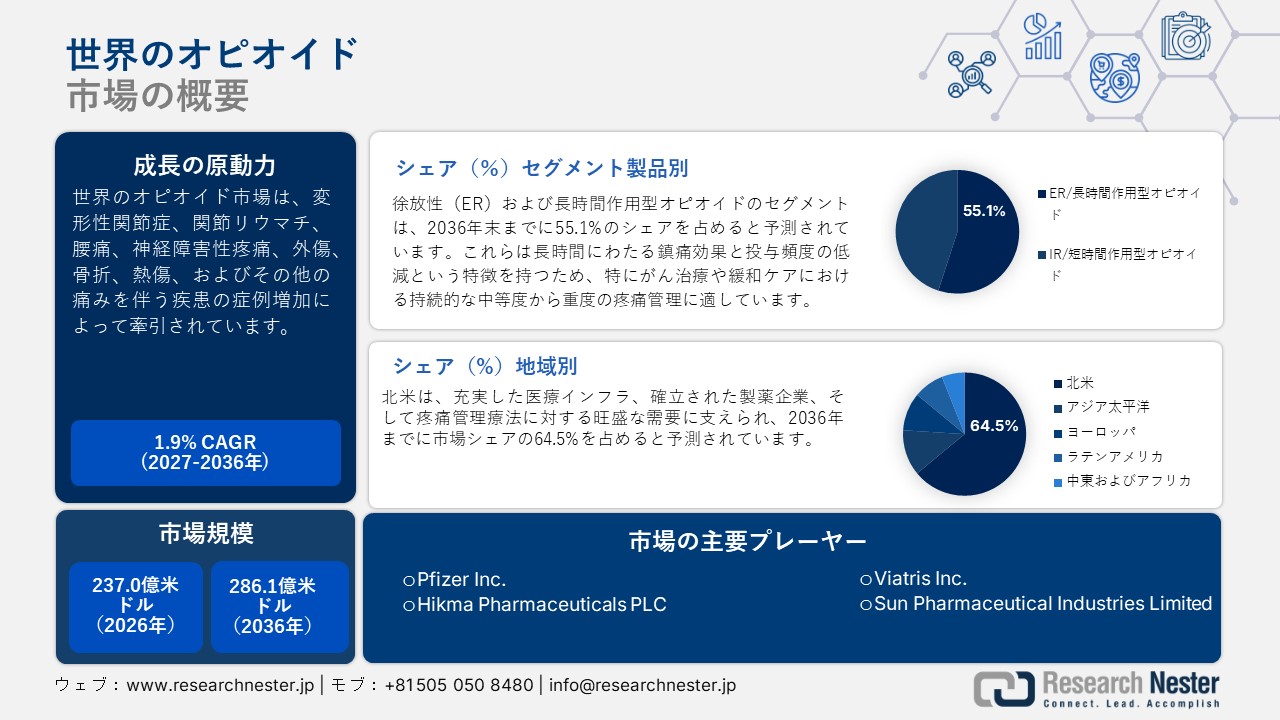
世界のオピオイド市場規模とシェアは、2026年に237.0億米ドルを超え、2036年末までに286.1億米ドルに達すると推定されています。2027年から2036年の予測期間中、市場は年平均成長率(CAGR)1.9% で拡大すると予想されています。Research Nesterによると、世界のオピオイドの産業用画像処理ハードウェアの業界規模は2027年に241.5億米ドルに達すると予測されています。
市場概況
| 基準年 | 2026年 |
| 予測年 | 2036年 |
| 基準年市場規模(2026年) | 237 億米ドル |
| 予測年市場規模(2027年) | 241.5 億米ドル |
| 予測年市場規模(2036年) | 286.1 億米ドル |
| CAGR | 1.9% |
| 地域範囲 |
|
世界的にがんの負担が増大する中、特に進行がんや緩和ケアの現場において、オピオイド鎮痛薬への需要が高まっています。中等度から重度のがん性疼痛を抱える患者では、非オピオイド系治療では十分な鎮痛効果が得られない場合、オピオイド製剤が必要となることがあります。また、がんの診断体制や緩和ケアサービスへのアクセスが改善するにつれ、医療体制が発展途上にある地域でもオピオイドの需要が拡大しています。したがって、世界的にがんの発生数が増加し続ける中、適切に管理された医学的に妥当なオピオイド療法へのニーズは、今後も市場を牽引する重要な要因であり続けると予想されます。
- 世界保健機関(WHO)の推定によると、低所得国および低中所得国におけるがん症例の約30%は、HPV(ヒトパピローマウイルス)や肝炎ウイルスなどの感染症に起因しています。
- 国際がん研究機関(IARC)の記録によれば、2024年の世界における男女合わせた新規がん症例数は20,636,441件でした。
レポートの主なポイント
市場規模および成長予測
- 2026年の市場価値:237.0億米ドル
- 2027年の市場価値予測:241.5億米ドル
- 2036年の市場価値予測:286.1億米ドル
- 予測期間CAGR(2027ー2036年):1.9%
主要な市場推進要因
- がん患者数の増加
- 慢性疼痛および急性疼痛の増加
- 外科手術件数の増加
- 人口の高齢化
- 医療体制の拡大
地域分析
- 北米は、充実した医療インフラ、確立された製薬企業の存在、そして疼痛管理療法への高い需要に支えられ、2036年までに世界のオピオイド市場の64.5%を占めると予測されています。米国が同地域における主要市場ですが、処方に関する規制の強化に伴い、オピオイドの利用状況には変化が生じています。
- アジア太平洋地域の市場成長は、膨大な人口、医療費の増加、病院数の拡大、がん患者数の増加、人口の高齢化、および外科手術件数の増加によって支えられています。中国、日本、韓国、インドは、オピオイド製造企業にとって重要な市場となっています。
セグメント支配力
- 製品:
- 徐放性(ER)/長時間作用型オピオイドのセグメントは、2036年までに55.1%のシェアを占めると予測されています。長時間にわたる鎮痛効果と投与頻度の少なさから、特にがん治療や緩和ケアにおける持続的な中等度から重度の疼痛管理に適しています。
- アプリケーション:
- 疼痛緩和セグメントは、予測期間中に67.1%のシェアを占めると予測されています。オピオイドは、中等度から重度のがん性疼痛、術後疼痛、外傷性疼痛、および慢性疼痛に対して引き続き広く使用されています。
主な課題
- 政府による厳しい規制
- 非オピオイド系代替薬の普及
- オピオイドの乱用および依存に関する懸念
主要企業
世界のオピオイド市場における主要企業には、Pfizer Inc., Hikma Pharmaceuticals PLC, Viatris Inc., Sun Pharmaceutical Industries Limitedなどが挙げられます。
少佐の機会
- 乱用防止機能や安全性を高めたオピオイド製剤
- 徐放性製剤および高度な薬物送達ドラッグ・デリバリー技術
- がん治療および緩和ケアへの適用
- アジア太平洋 APAC 地域の新興医療市場への進出
- 病院および術後の疼痛管理製品
- 安全性が向上した次世代オピオイド
- 発展途上の医療体制における疼痛管理へのアクセス拡大
市場を支える指標
- IARCによると、2024年の世界における新規がん症例数は20.64百万件を記録。
- WHO(世界保健機関)によると、低所得国および低中所得国におけるがん症例の約30%が、HPVや肝炎などの感染症に関連。
世界のオピオイド市場– 地域分析
北米市場のインサイト
北米は、2036年末までに世界のオピオイド市場シェアの64.5%を占めると予測されています。同市場は、この地域の充実した医療インフラと、疼痛管理療法に対する大きな需要に支えられています。また、確立された製薬産業もオピオイドの売上増加に寄与しています。米国が地域需要の最大シェアを占める一方、カナダも重要な二次的市場となっています。同時に、厳格な規制監督や、より安全な処方を推進する取り組みが、同地域の市場のあり方を変えつつあります。
アジア太平洋市場洞察
アジア太平洋地域のオピオイド市場は、同地域の膨大な人口と医療費の増加に支えられています。病院インフラの拡充や、中等度から重度の疼痛に対する効果的な治療への需要の高まりが、オピオイドの売上を押し上げています。がん患者数の増加も、最新のオピオイドに対する需要を促進しています。急速に進む高齢化も、オピオイドの流通・取引を拡大させる要因となっています。中国、日本、韓国、インドは、オピオイド製造業者にとって有望な市場です。外科手術の増加や病院の受け入れ能力の向上も、新たな需要の源泉となっています。

サンプル納品物ショーケース

過去のデータに基づく予測
会社の収益シェアモデル
地域市場分析
市場傾向分析
市場傾向分析

重要な地理的市場に関する分析を取得します。
世界のオピオイド市場:成長要因
- 慢性および急性の疼痛疾患の有病率の上昇:慢性および急性の疼痛疾患の有病率の上昇が、オピオイドの需要を押し上げています。変形性関節症、関節リウマチ、腰痛、神経障害性疼痛、筋骨格系疾患などの慢性疾患では、長期的な疼痛管理戦略が必要とされます。高齢者や複数の健康問題を抱える患者が、主にオピオイドの売上を牽引しています。また、怪我、骨折、火傷、重度の医療処置に伴う急性疼痛も、短期的なオピオイド治療の需要を生み出しています。
- 世界中で外科手術が増加している:世界的な外科手術件数の増加が、オピオイド鎮痛薬の需要を促進しています。多くの外科的介入後には中等度から重度の急性疼痛が一般的に見られ、これがオピオイドの必要性を直接的に高めています。整形外科手術、腹部手術、心血管系手術、がん手術、重度外傷の治療といった処置が、オピオイド市場の成長における主要な要因となっています。手術件数の増加に伴うオピオイドの多用は、人口の高齢化、慢性疾患の有病率上昇、外科手術技術の向上、医療インフラの拡充、そして待機的手術(予定手術)へのアクセスの拡大によってさらに後押しされています。
世界のオピオイド市場:課題
- 厳格な政府規制および処方管理:政府による厳しい規制や処方管理が、オピオイド市場の拡大を抑制しています。世界各国の政府は、オピオイドの乱用、依存、不正流用、過剰摂取を減らすための措置を講じており、これがオピオイドの売上に直接的な影響を及ぼしています。規制当局は、処方要件の厳格化、治療期間や投与量の制限、処方監視プログラム、規制薬物に関する規則、医療従事者や薬局に対する追加の報告義務などを導入しています。これらの措置は、特に非がん性の慢性疼痛において、オピオイドの処方数を減少させ、特定の製品へのアクセスを制限する要因ともなっています。
- 非オピオイド疼痛治療の利用可能性と採用の成長中:Research Nester Japanの推定によると、非オピオイド系疼痛治療法の利用拡大と普及は、オピオイド製造業者にとって競争上の圧力となっています。医療従事者は、痛みの原因となる疾患に応じて、非ステロイド性抗炎症薬(NSAIDs)、アセトアミノフェン、局所麻酔薬、抗うつ薬、抗てんかん薬、理学療法、神経ブロック、その他のインターベンション(低侵襲的治療)といった代替療法を検討するようになっています。これらの治療法は、特に軽度から中等度の痛みや特定の慢性疼痛疾患において、オピオイドへの依存を低減させます。こうした治療環境の変化は、オピオイド関連企業の収益機会を阻害しています。
世界のオピオイド市場のセグメンテーション
製品別(IR/速放性オピオイド、ER/徐放性オピオイド)
Research Nester Japanの予測によると、ERオピオイドのセグメントは、2036年までに世界のオピオイド市場シェアの55.1%を占める見込みです。ERオピオイドは、持続的な鎮痛効果をもたらし、速放性製剤と比較して投与頻度を減らせることから、再び注目を集めています。こうした特性は、慢性疼痛やがん性疼痛を抱える患者など、継続的な管理を必要とする中等度から重度の持続的疼痛に苦しむ患者にとって特に有益です。また、同セグメントは、重度の疼痛に対する継続的な管理が治療の重要な要素となる緩和ケアや腫瘍科診療における確立された使用実績からも恩恵を受けています。
アプリケーション別(鎮痛、麻酔、鎮咳、止瀉、依存症治療)
鎮痛用途のセグメントは、予測期間を通じて世界のオピオイド市場シェアの67.1%を占めると予測されています。オピオイドは、他の治療法では十分な鎮痛効果が得られない場合の中等度から重度の疼痛管理において、依然として重要な治療選択肢であり続けています。その確立された臨床的有効性と幅広い利用可能性により、病院、疼痛管理センター、腫瘍科、緩和ケア施設などでの継続的な使用が支えられています。さらに、がん、重度の外傷、術後疼痛、特定の慢性筋骨格系疾患など、激しい痛みを伴う疾患が広く見られることも、同セグメントの成長を後押ししています。
世界のオピオイド市場に関する当社の詳細な分析には、以下のセグメントが含まれます。
|
セグメント |
サブセグメント |
|
製品別 |
|
|
アプリケーション別 |
|
|
投与経路別 |
|
|
流通チャネル別 |
|
|
リージョナルスコープ別 |
|
世界のオピオイド市場を席巻している企業:
以下は、世界のオピオイド市場における主要な大手企業と、そのグローバル本社です。
- Pfizer Inc. (U.S.)
- Hikma Pharmaceuticals PLC (U.K.)
- Viatris Inc. (U.S.)
- Sun Pharmaceutical Industries Limited (India)
世界のオピオイド市場における各社の対象範囲は以下の通りです。
- 会社概要
- 事業戦略
- 主要製品提供
- 財務実績推移
- 主要業績評価指標
- リスク分析
- 最近開発
- 地域存在感
- SWOT分析
結論
オピオイド市場は、がん治療、外科手術、急性疼痛管理、および緩和ケアにおける需要に支えられ、世界の疼痛管理において引き続き重要な役割を担うと予想されます。市場の動向は、規制の強化、非オピオイド療法の採用拡大、そして適切な処方への関心の高まりによって形成されています。これに対し、メーカー各社は、徐放性製剤、乱用防止機能付き製剤、および放出制御型製剤の開発・提供を通じて対応を図っています。北米が依然として重要な市場である一方、アジア太平洋地域では、医療インフラの拡充、がん患者数の増加、疼痛管理サービスへのアクセス改善などを背景に、新たな機会が生まれています。
目次

このレポートの詳細については。
よくある質問 (FAQ)
お客様の個人情報は安全かつ機密に保たれます。 個人情報保護方針