お得意様
世界の皮膚T細胞リンパ腫治療市場調査、規模、傾向のハイライト(予測2027ー2036年)
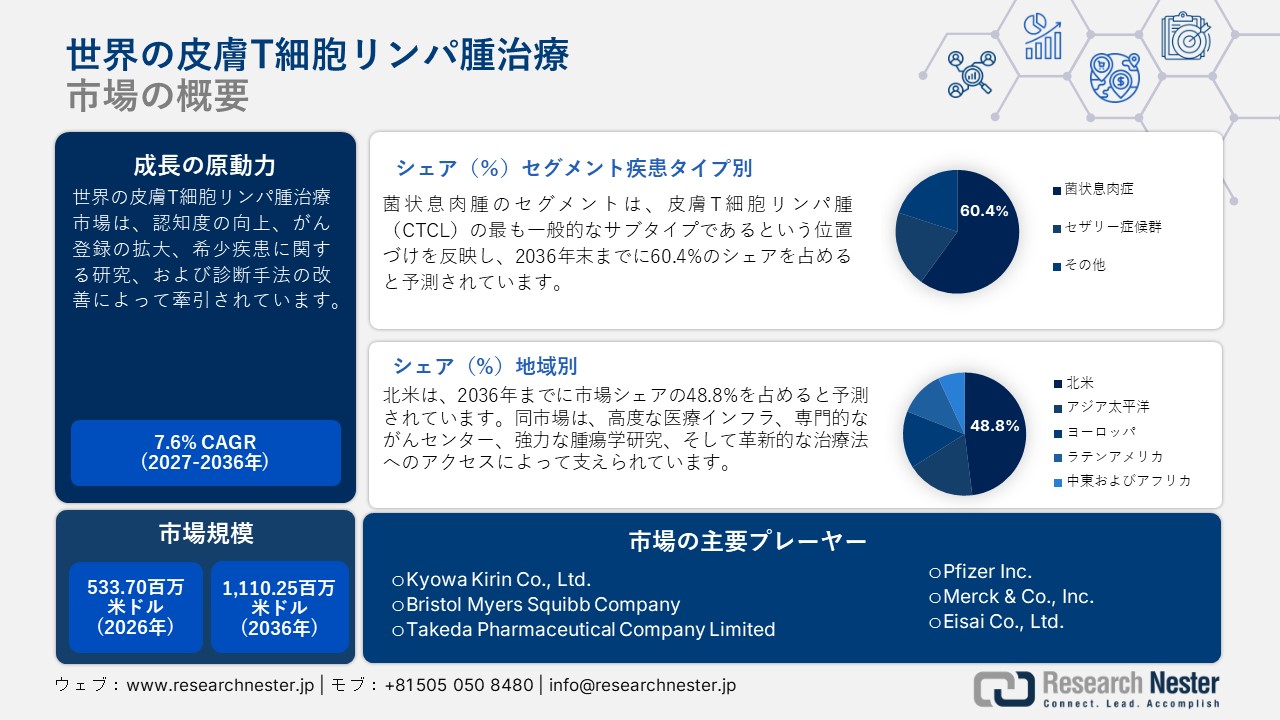
世界の皮膚T細胞リンパ腫治療市場規模とシェアは、2026年に533.70百万米ドルを超え、2036年末までに1,110.25百万米ドルに達すると推定されています。2027年から2036年の予測期間中、市場は年平均成長率(CAGR)7.6%で拡大すると予想されています。Research Nesterによると、世界の皮膚T細胞リンパ腫治療の産業用画像処理ハードウェアの業界規模は2027年に574.26百万米ドルに達すると予測されています。
市場概況
| 基準年 | 2026年 |
| 予測年 | 2036年 |
| 基準年市場規模(2026年) | 533.7百万米ドル |
| 予測年市場規模(2027年) | 574.26百万米ドル |
| 予測年市場規模(2036年) | 1110.25百万米ドル |
| CAGR | 7.6% |
| 地域範囲 |
|
皮膚T細胞リンパ腫(CTCL)の認知度向上と診断数の増加に伴い、最新の治療選択肢に対する需要が高まっています。CTCLは非ホジキンリンパ腫の稀な病型をいくつか含んでおり、菌状息肉症やセザリー症候群がその主要なサブタイプとなっています。がん登録や希少疾患研究の拡大により、CTCLの疫学や治療実態に関する理解が深まっています。また、研究開発(R&D)への官民からの資金提供が増加しており、主要な市場参入企業にとって高い収益機会が創出されると見込まれています。
- NCBIが16,953人の患者を対象とした26件の研究をレビューした結果、アジア系集団において皮膚T細胞リンパ腫の発生率が約15%高いことが明らかになりました。
- CTCL症例全体に占める割合は、菌状息肉症が62%、セザリー症候群が3%でした。
レポートの主なポイント
市場規模および成長予測
- 2026年の市場価値:533.70百万米ドル
- 2027年の市場価値予測:574.26百万米ドル
- 2036年の市場価値予測:1,110.25百万米ドル
- 予測期間CAGR(2027ー2036年):7.6%
主要な市場推進要因
- CTCL(皮膚T細胞リンパ腫)の診断および認知度の向上
- 分子標的療法や生物学的製剤への治療の移行
- 高齢者人口の増加
- 研究開発(R&D)投資の拡大
- 新興国における医療アクセスの向上
地域分析
- 北米は、高度な医療インフラ、専門的ながんセンター、強力な腫瘍学研究、革新的な治療法へのアクセスを背景に、2036年までに世界市場シェアの48.8%を占めると予測されています。米国が同地域の主要な市場を形成する一方、カナダでは希少疾患治療薬への資金提供が市場機会を後押ししています。
- アジア太平洋地域は、予測期間中に最も高い成長を記録すると見込まれています。日本、中国、インド、韓国、オーストラリアが主要市場であり、医療の近代化、がんに対する意識の高まり、診断の拡大、そして分子標的療法や生物学的製剤へのアクセス向上が需要を支えています。
セグメント支配力
- 疾患タイプ
- 菌状息肉腫のセグメントは、CTCLのサブタイプの中で最も頻度が高いことから、2036年まで市場シェア60.4%で首位を維持すると予測されています。NCBIによると、同疾患はCTCL症例の約54%~65%を占めています。
- 治療タイプ
- 分子標的療法セグメントは、予測期間終了時までに市場シェアの48.4%を占め、市場を主導すると予測されています。この成長は、治療精度の向上、承認済みの分子標的療法や生物学的製剤の存在、そしてCTCL治療薬開発への継続的な投資によって支えられています。
主な課題
- 高度な治療法に伴う高額な費用
- 複雑かつ診断の遅れが生じやすい診断プロセス
主要企業
世界の皮膚T細胞リンパ腫治療市場における主要企業には、Kyowa Kirin Co., Ltd., Bristol Myers Squibb Company, Takeda Pharmaceutical Company Limited, Pfizer Inc., Merck & Co., Inc., Eisai Co., Ltd.などが挙げられます。
少佐の機会
- 特定の細胞標的を対象とした治療法の継続的な開発は、製薬企業に大きな機会をもたらします。
- 希少疾患研究への投資拡大は、創薬、臨床試験、および新たなCTCL治療アプローチの開発を加速させる可能性があります。
- 医療インフラの改善や希少がんに対する認識の高まりは、日本、中国、インド、韓国、オーストラリアの治療薬メーカーにビジネスチャンスをもたらします。
- 診断技術の向上や医師の認識向上により、診断される患者数が増加し、より早期の治療開始が可能になる可能性があります。
- 政府による資金提供、医療費償還制度の取り組み、およびオーファンドラッグ(希少疾病用医薬品)や希少疾患治療薬へのアクセスを支援する政策は、治療薬の普及を促進する可能性があります。
市場を支える指標
- WHOによると、2050年までに世界の高齢者人口の80%が低・中所得国に居住すると予測されています。
- 60歳以上の人口が世界全体に占める割合は、2015年の12%から2050年には22%に増加すると予測されています。
- カナダおよびオンタリオ州による、希少疾患治療薬や関連サービスへのアクセス改善を目的とした、3年間で535百万米ドルを超える投資計画。
世界の皮膚T細胞リンパ腫治療市場– 地域分析
北米市場のインサイト
北米は、2036年末までに世界の皮膚T細胞リンパ腫治療市場シェアの48.8%を占めると予測されています。同市場は、高度な医療インフラ、強固な腫瘍学研究基盤、そして革新的な治療法へのアクセスによって支えられています。また、皮膚科医、血液内科医、腫瘍内科医、および専門がんセンターからなる充実したネットワークも、市場の成長に寄与しています。米国は、多額の医療費支出と高度な医薬品の利用可能性により、同地域市場における主要な牽引役となっています。さらに、がん治療薬の開発に携わる製薬企業の強力な存在感が、カナダの市場成長を後押ししています。
2025年1月、カナダとオンタリオ州は、希少疾患治療薬へのアクセス改善に向け、3年間で535百万米ドル以上を投資することに合意しました。この資金は、既存の治療法の支援に加え、オンタリオ州の住民を対象とした早期診断やスクリーニングの推進にも充てられる予定です。こうした資金投入は、皮膚T細胞リンパ腫の治療を提供する企業にとって、大きなビジネスチャンスをもたらすと期待されています。
アジア太平洋市場洞察
アジア太平洋地域の皮膚T細胞リンパ腫治療市場は、予測期間を通じて最も急速に拡大すると見込まれています。医療インフラの近代化や、がん診断へのアクセス拡大が、皮膚T細胞リンパ腫治療の需要を押し上げています。希少なリンパ系がんに対する認識の高まりは、皮膚T細胞リンパ腫治療ソリューションのメーカーにとって、高い収益が見込める機会を創出しています。日本、中国、インド、韓国、オーストラリアといった国々は、同疾患関連企業にとって主要な市場となっています。さらに、医薬品研究への投資拡大や、分子標的薬・生物学的製剤へのアクセスが徐々に広がっていることも、同地域市場の成長を促進しています。

サンプル納品物ショーケース


世界の皮膚T細胞リンパ腫治療市場:成長要因
- 標的療法および生物学的製剤への移行:皮膚T細胞リンパ腫治療市場は、標的療法や生物学的製剤へと急速にシフトしています。これは主に、臨床医が疾患管理において、より精密かつ効果的な選択肢を求めているためです。モノクローナル抗体や標的治療薬といった療法は、進行期または難治性の患者に対する全身療法の選択肢を拡大させました。特定の細胞標的を狙った治療法の利用可能性が高まっていることも、製薬企業によるCTCL治療薬開発への投資を促進しています。
- 高齢者人口の増加:高齢者人口の増加は、CTCL治療市場の拡大を支える重要な人口動態的要因です。CTCLは、慢性疾患にかかりやすい高齢者において診断される頻度が高い疾患です。CTCLは依然として希少がんではありますが、高齢者人口の増加に伴い、診断・治療を受ける患者の絶対数も徐々に増加すると考えられます。
- 世界保健機関(WHO)によると、2050年までに世界の高齢者人口の80%が低・中所得国に居住すると予測されています。
- 60歳以上の人口の割合は、2015年の12%から2050年には22%に上昇すると予測されています。
世界の皮膚T細胞リンパ腫治療市場のセグメンテーション
疾患タイプ別(菌状息肉症、セザリー症候群)
Research Nester Japanの予測によると、菌状息肉症のセグメントは、2036年までに皮膚T細胞リンパ腫治療市場シェアの60.4%を占める見込みです。これは主に、同疾患がCTCLの中で最も一般的な病型であり、診断された患者の大部分を占めているためです。また、分子標的療法や生物学的製剤による治療の利用拡大も、このセグメントの成長を後押ししています。
- 米国国立生物工学情報センター(NCBI)は、菌状息肉症を皮膚T細胞リンパ腫の主要な病型と位置づけており、全皮膚リンパ腫の約40%、CTCL症例の54%~65%を占めるとしています。
治療タイプ別(分子標的療法、光線療法、放射線療法、全身療法、局所療法)
分子標的療法のセグメントは、予測期間終了時までに皮膚T細胞リンパ腫治療市場シェアの48.4%を占めると予想されています。この治療法は、従来の化学療法と比較して悪性T細胞に対してより特異的なアプローチをとるため、需要が直接的に高まっています。承認済みの分子標的薬や生物学的製剤の利用可能性が、同セグメントの成長を強化しています。CTCL治療薬開発への継続的な投資も、分子標的療法の需要をさらに促進しています。
- 2024年7月、Polandは、ステージIB期以降の菌状息肉症およびセザリー症候群の成人患者に対する二次治療の単剤療法として、「POTELIGEO®(モガムリズマブ)」の公的医療費償還を承認しました。この決定は、Kyowa Kirin InternationalおよびSwixx BioPharmaによって発表されました。
世界の皮膚T細胞リンパ腫治療市場に関する当社の詳細な分析には、以下のセグメントが含まれます。
|
セグメント |
サブセグメント |
|
疾患タイプ別 |
|
|
治療タイプ別 |
|
|
投与経路別 |
|
|
流通チャネル別 |
|
|
リージョナルスコープ別 |
|
世界の皮膚T細胞リンパ腫治療市場を席巻している企業:
以下は、世界の皮膚T細胞リンパ腫治療市場における主要な大手企業と、そのグローバル本社です。
- Kyowa Kirin Co., Ltd. (Japan)
- Bristol Myers Squibb Company (U.S.)
- Takeda Pharmaceutical Company Limited (Japan)
- Pfizer Inc. (U.S.)
- Merck & Co., Inc. (U.S.)
- Eisai Co., Ltd. (Japan)
世界の皮膚T細胞リンパ腫治療市場における各社の対象範囲は以下の通りです。
- 会社概要
- 事業戦略
- 主要製品提供
- 財務実績推移
- 主要業績評価指標
- リスク分析
- 最近開発
- 地域存在感
- SWOT分析
ニュースで
-
2021年10月: Kyowa Kirin Co., Ltd.は、モガムリズマブ薬「ポテリゲオ」で治療されているCTCL患者において、より高い奏効率を示した実世界のデータの新しい研究を発表しました。この研究は、POTELIGEOによる治療を調査した重要な第3相試験でした。
-
2021年3月: Eisai Co., Ltd.は、再発・難治性のPTCLまたはCTCL患者を対象とした抗がん剤「レミトロ」の国内販売承認を取得し ました。レミトロは、高い医療ニーズを持つ薬として考えられています。
結論
診断技術の向上、高齢者人口の増加、そして分子標的薬や生物学的製剤への需要拡大に伴い、皮膚T細胞リンパ腫の治療薬市場は成長すると予測されています。有病率が高く、長期的な治療を要することから、菌状息肉症が依然として主要な疾患領域となっています。北米は、高度な医療インフラと革新的な治療法へのアクセス環境を背景に市場を主導する一方、アジア太平洋地域では、がん医療や診断体制の改善に伴う成長機会が見込まれています。継続的な新薬開発、個別化医療のアプローチ、および臨床研究の進展により、治療の選択肢はさらに広がり、市場の成長が加速するでしょう。
目次
サンプルを請求する前に、レポートの構成を確認してください。

このレポートの詳細については。
よくある質問 (FAQ)
お客様の個人情報は安全かつ機密に保たれます。 個人情報保護方針