お得意様
心代謝系医薬品市場調査、規模、傾向のハイライト(予測2027ー2036年)
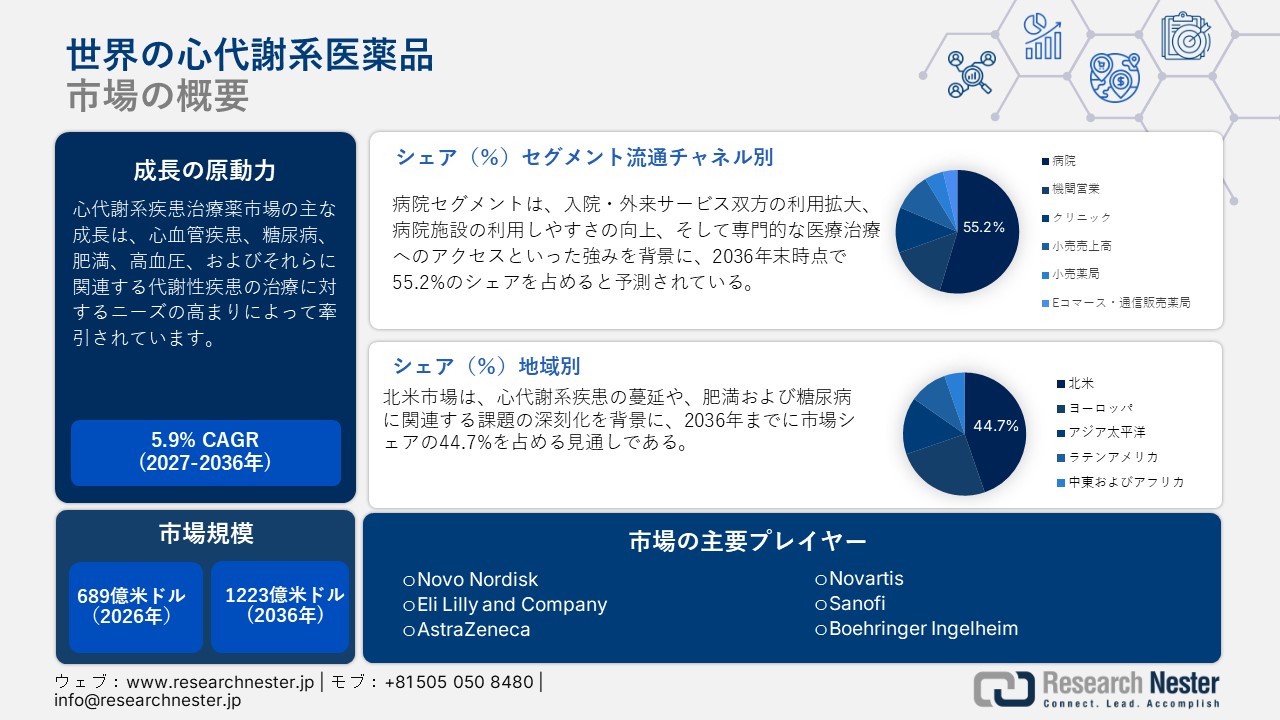
世界の心代謝系医薬品市場規模とシェアは、2026年に689億米ドルを超え、2036年末までに1223億米ドルに達すると推定されています。2027年から2036年の予測期間中、市場は年平均成長率(CAGR)5.9%で拡大すると予想されています。Research Nester japanによると、世界の心代謝系医薬品の産業用画像処理ハードウェアの業界規模は2027年に730億米ドルに達すると予測されています。
市場概況
| 基準年 | 2026年 |
| 予測年 | 2036年 |
| 基準年市場規模(2026年) | 689億米ドル |
| 予測年市場規模(2027年) | 730億米ドル |
| 予測年市場規模(2036年) | 1223億米ドル |
| CAGR | 5.9% |
| 地域範囲 |
|
世界の心代謝系医薬市場は、心血管疾患、糖尿病、肥満、高血圧、および関連する代謝疾患に対処する包括的な治療アプローチの必要性の高まりによって成長しています。 これらの状態の増加、治療介入の多様化、治療法の科学的検証、および薬物アクセスの向上を目指す取り組みが、心代謝系医薬の利用拡大を促進しています。
- 2025年7月、世界保健機関は2022年に心血管疾患が世界中で19.8百万人の死亡を引き起こし、総死亡の32%を占めたと発表しました。これにより、心血管および心代謝系の医薬品に対する需要が高い状態が維持されています。
- 2026年7月、米国CMSはメディケアGLP-1ブリッジプログラムを導入しました。このプログラムにより、対象となるメディケア参加者は指定されたGLP-1医薬品を月額50ドルで入手できるようになり、薬の手頃な価格を進め、治療オプションへの患者アクセスを拡大することができます。
レポートの主なポイント
市場規模および成長予測
- 2026年の市場価値:689億米ドル
- 2027年の市場価値予測:730億米ドル
- 2036年の市場価値予測:1223億米ドル
- 予測期間CAGR(2027ー2036年):5.9%
主要な市場推進要因
- 肥満治療の拡大:2021年8月から2023年8月の間にアメリカの成人肥満率は40.3%に達しました。
- 規制の勢い:FDAが2023年にZepboundを承認
- 整形外科手術の増加:オーストラリアでは、2021〜22年度に変形性関節症に伴う膝関節置換術が53,500件、股関節置換術が35,500件実施された。
- 高い置換術実施率:オーストラリアにおける2024〜25年度の膝関節置換術実施率は人口100,000人あたり216.9件に達し、OECD平均の146.1件を上回った。
地域分析
- 北米:2036年末までに、地域別シェアの44.7%を占めると予測される。
- 米国:2021年8月から2023年8月にかけて、成人の15.8%が糖尿病を患っていた。
- ドイツ:2023年の心血管疾患による死亡者数は348,300人で、全死亡者数の33.9%を占めた。
- 英国:2023〜24年度、イングランドでは成人の64.5%が過体重または肥満の状態にあると報告された。
- 日本:糖尿病の強い兆候が見られる人が約11百万人存在すると報告されている。
- 中国:死亡原因の80%以上が慢性疾患によるものと報告されている。
セグメント支配力
- 病院:2036年末までに55.2%のシェアを占めると見込まれる。
- 形成外科:予測期間中、収益の44.4%を占めると予想される。
- 減量薬:最も急速に成長しているセグメント。
主な課題
- サプライチェーンの混乱:調達、生産、通関、物流、在庫に関する課題が、心代謝系疾患治療薬の安定供給を妨げる可能性がある。
- 経済的負担の壁:治療費の高さ、保険適用の制限、調達上の制約などが、世界的に患者の治療へのアクセスを制限する要因となり得る。
主要企業
世界の心代謝系医薬品市場における主要企業には、Novo Nordisk, Eli Lilly & Company, AstraZeneca, Novartis, Sanofi, Boehringer Ingelheimなどが挙げられます。
最最近の業界発達
- 2026年9月:Novo Nordiskは、セマグルチド、カグリセマ、ゼナガムタイド、肥満、糖尿病、心血管、腎臓、肝臓疾患に関する44件のEASD抄録を発表しました。
- 2026年8月:Eli Lillyは、2型糖尿病の特定の成人における心血管リスクを軽減するために、ムンジャロのFDA承認を受けました。
少佐の機会
- 肥満症治療の拡大:肥満の有病率上昇に伴い、革新的な心代謝系医薬品に対する機会が創出されています。
- 個別化医療:精密医療の進歩により、心血管代謝疾患に対する標的を絞った治療アプローチが可能になった。
- 新興市場:医療アクセスの拡大により、発展途上の地域市場において新たな機会が生まれています。
市場を裏付ける指標
- 心血管リスク:米国の成人の28.7%が複数の心血管リスク因子を抱えており、心代謝系医の予防的治療に対する需要が高まっています。
- 冠動脈疾患:2025年3月時点で、イングランドにおける冠動脈疾患の確認症例数は1.9百万件に達しました。
- 心血管疾患による死亡:2022年、心血管疾患は世界で19.8百万人の死亡原因となり、全死亡数の32%を占めました。
- カナダにおける糖尿病:2023年から2024年の間に、約3.9百万人のカナダ人、つまり人口の9.7%が糖尿病と診断された。
心代謝系医薬品市場 – 地域分析
北米市場のインサイ
北米の心代謝系医薬品市場は、2036年末までに地域シェアの44.7%を占めると予測されています。これは、Research Nester Japanによる分析です。 この成長は、心血管代謝疾患の高い有病率、肥満や糖尿病に関連する増大する課題、高齢化社会への人口動態の変化、そして予防的および治療的な医薬品介入に対する持続的な市場需要によって支えられています。
米国の心代謝系医薬品市場は、糖尿病、肥満、心血管リスク要因の増加、および高齢化する人口層が直面する重大な疾病負担に伴う継続的な治療ニーズによって成長すると予想されています。
- 2024年11月にCDCが発表したデータによると、2021年8月から2023年8月の間にアメリカの成人人口の15.8%が糖尿病に影響を受けたため、糖尿病管理用医薬品の需要が増加し、全国的に糖尿病の蔓延が強化されました。
- 2025年9月にCDCが発表したデータによると、2021年8月から2023年8月の間にアメリカの成人の28.7%が2つ以上の心血管リスク因子を示しており、これにより心血管リスク管理介入の臨床要件が強化されることが示唆されました。
カナダの心代謝系医薬品市場は、肥満、糖尿病、高血圧、心血管疾患の有病率の上昇と、それに伴う慢性疾患の負担と医療需要の増加により、拡大すると予想されています。
- カナダ公衆衛生庁の2025年11月の報告によると、2023年から2024年の間に約3.9百万人、つまり人口の9.7%が糖尿病と診断され、糖尿病の有病率の上昇により心代謝系の医薬品治療に対する持続的な需要が生まれました。
ヨーロッパ市場洞察
ヨーロッパの心代謝系医薬品市場は、予測期間中にかなりのシェアを獲得すると予想されています。 この成長は、人口の高齢化、慢性疾患の高い有病率、そして糖尿病や心血管疾患に対する治療介入の需要の増加によって促進されています。
ドイツの心代謝系医薬品市場は、糖尿病の発症率の増加と心血管疾患の致死率の顕著な上昇により成長が見込まれており、これにより心代謝系医薬品の医薬品介入の必要性が高まるでしょう。
- デスタティスは2024年9月に、2023年にドイツで心血管疾患に起因する348,300件の死亡があり、これは総死亡率の33.9%を占めると発表しました。これにより、治療介入の需要が継続しています。
英国の心代謝系医薬品市場は、肥満や糖尿病の有病率の上昇と持続する心血管疾患の課題により拡大すると予想されており、これが治療薬の継続的な需要を支えるでしょう。
- OHIDは2025年5月に、2023–24年にイングランドの成人人口の64.5%が過体重または肥満と分類され、これにより心代謝リスク因子とそれに対応する治療要件が増加したと報告しました。
- OHIDは2025年12月に、イングランドが2025年3月に確認された冠状動脈疾患の患者を1.9百万人記録し、これは総人口の3%に相当することを発表しました。これにより、心血管系の医薬品治療の需要が維持されました。

サンプル納品物ショーケース

重要な地理的市場に関する分析を取得します。
アジア太平洋市場洞察
アジア太平洋地域の心代謝系医薬品市場は、2036年までに高齢化人口への人口動態の変化、急速な都市開発、日常習慣の変化、代謝疾患の増加、医療サービスの拡充により、相当な市場シェアを獲得すると予想されています。
日本では、心代謝系医薬品市場は高齢化する人口構成と糖尿病や高血圧の症例が持続的に増加することにより拡大すると予測されており、その結果、治療介入の必要性が高まっています。
- 2020年12月、厚生労働省は2024年に約11百万人が糖尿病の強い指標に直面するという調査結果を発表し、この病気の公衆衛生への大きな影響を強調しました。
中国では、代謝リスク要因の増加、慢性疾患の広範な発生、包括的な疾病予防および管理施策の実施に支えられて、心代謝系医薬品市場の拡大が予想されています。
- 国家衛生健康委員会は2024年9月に、慢性疾患が死亡率の80%以上を占めていると発表し、心代謝疾患の予防と治療法の必要性が高まっていることを強調しました。

心代謝系医薬品市場:成長要因と課題
世界の心代謝系医薬品市場の成長要因ー
- 体重減少薬が心血管代謝治療の需要を拡大:過体重や肥満の状態を経験する人々の増加は、体重減少薬の介入を受けることができる潜在的な患者人口を広げており、規制の緩和が慢性疾患の管理におけるそれらの重要性を強化しています。 これらの傾向は、肥満に関連する代謝合併症およびそれに伴う治療要件を通じて、心代謝系医薬品の需要を増加させています。
- 疾病管理予防センターの国立健康統計センターは2024年9月に、2021年8月から2023年8月の間にアメリカの成人の40.3%が肥満と分類されたと報告し、体重減少治療オプションおよび関連する心代謝系の医薬品治療に対する市場需要が持続していることを示しました。
- 食品医薬品局(FDA)は2023年11月にチルゼパチドを承認し、ゼプバウンドとして販売されています。これは、肥満または過体重の状態で、少なくとも1つの体重関連の併存疾患(高血圧、2型糖尿病、高コレステロール血症など)を伴う成人患者の慢性的な体重管理のために指定されています。
- 整形外科の需要増加:整形外科手術、特に関節置換手術の拡大が心代謝薬の需要増加を促進しています。 この需要は、関節置換手術の増加活動と、変形性関節症や肥満に内在する重要な代謝リスクから生じています。 したがって、整形外科のケアパスには、強化された周術期リスク管理、包括的な体重管理戦略、および関連する心代謝系医薬品の積極的な治療が必要です。
- 2024年6月、オーストラリアのAIHWは、2021–22年度に膝関節置換手術が53,500件、股関節置換手術が35,500件行われたと報告しました。 この大規模な整形外科手術の量は、移動制約、代謝リスク要因、術後回復の要件に対処するための調整された薬物管理を必要とし、関節置換手術の持続的かつ増大する需要を示しています。
- 2026年5月に発表されたオーストラリアのAIHW報告書によると、2024年から2025年の間に人口100,000人あたり216.9件の膝関節置換手術が行われ、OECDの平均である人口100,000人あたり146.1件を上回りました。 これらの高い置換率は、オーストラリアの人口における広範な整形外科的介入の必要性を強調し、外科的患者群の間で代謝リスク要因を体系的に管理する臨床的な重要性を強化します。
当社の心代謝系医薬品市場調査によると、以下はこ患者の人口統計別患者の人口統計別の市場の課題です。
- 医薬品の供給と入手可能性の制約:心血管代謝系薬品の生産者および供給者は、調達、生産、通関、物流、在庫管理を含むサプライネットワーク全体で運用上の障害に直面しています。 そのような中断は、薬剤の信頼できる供給を損なう可能性があり、世界中の医療機関において需要予測の強化、ベンダーとの協力、在庫最適化、および物流管理を必要とするかもしれません。
- 手頃な価格と市場アクセスの圧力:コストのアクセスは、特に個人が薬のためにかなりの経済的負担を負う状況において、心血管代謝系の医薬品治療にとって重要な障壁となっています。 製薬メーカー、流通パートナー、医療機関は、コスト構造、保険適用メカニズム、調達の最適化、認定されたジェネリックオプションの提供に協力して取り組み、患者が重要な治療介入に途切れることなくアクセスできるようにしなければなりません。
この市場の主要な成長要因のいくつかを理解します。
心代謝系医薬品市場のセグメンテーション
流通チャネル別(病院、法人営業、クリニック、小売営業、小売薬局、Eコマース/郵送注文薬局)
Research Nester Japanの分析によると、病院セグメントは2036年末時点で収益全体の55.2%を占めると予測されています。このセグメントの強みは、入院・外来サービスの利用拡大、病院施設の充実、そして専門的な医療治療へのアクセス向上にあります。患者数の増加に加え、病院の受け入れ能力強化に向けた継続的な設備投資が、病院向け製品・サービスに対する堅調な需要を支えると見込まれます。
-
NHSイングランドの2024年9月の報告によると、病院の運営はかなりの活動レベルを示しており、2023年から2024年の間に21.5百万件の完了したコンサルタントエピソードが記録され、2022年から2023年に比べて7.1%の増加を反映しています。 この病院ケア活動の拡大は、病院環境全体で展開される製品やサービスの需要を強化し、特に入院ケアサービスに重点を置いています。
適応症タイプ別(美容外科、心臓胸部外科、一般外科、整形外科)
リサーチネスタージャパンの分析によると、2036年までに美容整形部門は総収益の44.4%を占めると予測されています。 この成長は、再建および美容的介入の増加、病院ベースの外科インフラの強化、腫瘍治療、外傷、先天性異常、および美容的強化手術から生じる継続的な臨床需要によって推進されています。
- 2025年4月、国立がん研究所は、米国の女性の間で新たに診断された浸潤性乳がんの症例が316,950件に上ることを発表し、がん治療後の再建手術の臨床的必要性が依然として高いことを強調しました。
世界の心代謝系医薬品市場に関する当社の詳細な分析には、以下のセグメントが含まれます。
|
セグメント |
サブセグメント |
|
流通チャネル別 |
|
|
適応症タイプ別 |
|
|
薬剤クラス別 |
|
|
リージョナルスコープ別 |
|
心代謝系医薬品市場を席巻している企業:
大手製薬企業は、心代謝系医薬品における治療の選択肢を拡充すべく、様々な取り組みに投資を行っています。具体的には、GLP-1(グルカゴン様ペプチド-1)受容体作動薬や多標的受容体調節薬の開発、高度なペプチドおよび低分子化合物の研究、原薬(API)製造能力の拡大、無菌充填・最終包装インフラの整備、製造プロセスのデジタル化、AIを活用した需要予測システム、リアルタイムのプロセス監視、そして柔軟なサプライチェーンの構築などが挙げられます。これらの投資は、優れた製品品質の確保、製造能力の増強、そして市場への安定的な製品供給を実現するためのものです。
世界の心代謝系医薬品市場における主要企業は以下の通りでます。
- Novo Nordisk (Denmark)
- Eli Lilly and Company (U.S.)
- AstraZeneca (UK)
- Novartis (Switzerland)
- Sanofi (France)
- Boehringer Ingelheim (Germany)
心代謝系医薬品市場における各社の対象範囲は以下の通りです。
- 会社概要
- 事業戦略
- 主要製品提供
- 財務実績推移
- 主要業績評価指標
- リスク分析
- 最近開発
- 地域存在感
- SWOT分析
ニュースで
- 2026年9月、Novo Nordiskは、欧州糖尿病学会議で発表された44件の科学的要旨を公開しました。これらの要旨は、肥満、2型糖尿病、心血管疾患、腎疾患、脂肪肝疾患の文脈において、セマグルチド、CagriSema、ゼナガムタイドに関するものでした。 これらの要旨は、ウェゴビーの経口製剤に関する実用的な証拠と、食欲調節、食事行動、体組成の変化に関する調査を含んでいました。
- 2026年8月、Eli Lillyは2型糖尿病と診断された特定の成人における心血管リスクを軽減するために設計された治療薬ムンジャロ(チルゼパチド)のFDA承認を受けました。 この規制承認は、30か国以上から13,000人以上の参加者を募集し、tirzepatideの効果をdulaglutideと比較評価した包括的な臨床研究であるSURPASS-CVOT試験の結果に基づいています。
結論
世界の心代謝系医薬品市場は、心血管代謝疾患の増加、治療介入へのアクセスの向上、そして広範な臨床実施によって支えられ、構造的に重要な要素としての地位を維持しています。 将来のアプローチは、革新的な治療法、統合された多剤併用療法、精密に基づく患者ケア戦略、生産プロセスの運用最適化、科学的に正当化された価格モデル、および持続的な市場拡大と競争力のあるポジショニングを支えるための拡張されたサプライチェーンインフラに優先順位を置くでしょう。
目次
サンプルを請求する前に、レポートの構成を確認してください。

このレポートの詳細については。
よくある質問 (FAQ)
お客様の個人情報は安全かつ機密に保たれます。 個人情報保護方針