お得意様
世界のアミノ酸市場調査、規模、傾向のハイライト(予測2027ー2036年)
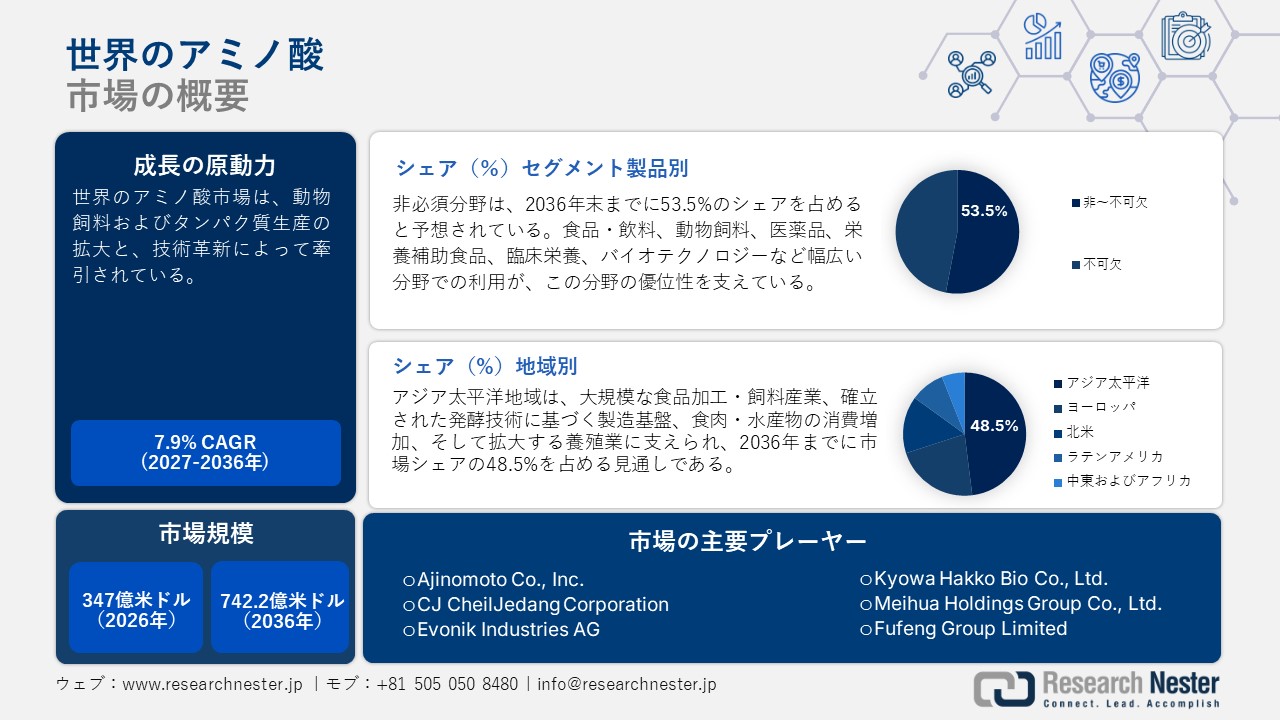
世界のアミノ酸市場規模とシェアは、2026年に347億米ドルを超え、2036年末までに742.2億米ドルに達すると推定されています。2027年から2036年の予測期間中、市場は年平均成長率(CAGR)7.9%で拡大すると予想されています。Research Nesterによると、世界のアミノ酸の産業用画像処理ハードウェアの業界規模は2027年に374.4億米ドルに達すると予測されています。
市場概況
| 基準年 | 2026年 |
| 予測年 | 2036年 |
| 基準年市場規模(2026年) | 347 億米ドル |
| 予測年市場規模(2027年) | 374.4 億米ドル |
| 予測年市場規模(2036年) | 742.2 億米ドル |
| CAGR | 7.9% |
| 地域範囲 |
|
家畜、家禽、養豚、および水産養殖の生産拡大に伴い、飼料用アミノ酸の需要が大幅に高まっています。飼料メーカーは、飼料の栄養バランスを整え、動物種ごとの特定の要求を満たすために、リジン、メチオニン、スレオニン、トリプトファンといったアミノ酸を配合飼料に添加するのが一般的です。肉、卵、牛乳、水産物に対する世界的な需要の増加は、生産者に対し、飼料コストを管理しつつ動物の生産性を向上させるよう促しています。水産物の消費拡大や、魚類・エビ類の商業的生産の増加により、必須アミノ酸を含む、栄養バランスの取れた飼料への需要が生まれています。
- 国際飼料産業連盟の推計によると、世界の商業用動物飼料生産は年間4000億米ドル以上の収益を生み出している。
- 2050年までに、世界の食料需要は現在の水準から60%増加すると予測されています。
- 2010年から2050年にかけて、動物性タンパク質の生産量は年率約1.7%のペースで増加すると見込まれています。具体的には、肉の生産量は約70%、水産養殖は90%、酪農生産は55%それぞれ増加する可能性があります。
レポートの主なポイント
市場規模および成長予測
- 2026年の市場価値:347億米ドル
- 2027年の市場価値予測:374.4億米ドル
- 2036年の市場価値予測:742.2億米ドル
- 予測期間CAGR(2027ー2036年):7.9%
主要な市場推進要因
- 動物用飼料およびタンパク質生産の拡大
- タンパク質および栄養製品に対する需要の増加
- 医薬品分野での用途拡大
地域分析
- アジア太平洋地域は、2036年までに世界のアミノ酸市場シェアの48.5%を占め、最大の地域市場になると予測されています。中国や東南アジアにおける大規模な食品加工・動物用飼料産業、確立された発酵法による製造プロセス、食肉・魚介類の消費増加、そして養殖業の拡大が、主な成長要因となっています。
- ヨーロッパは、予測期間終了時点で世界市場シェアの22.1%を占めると見込まれています。同地域では、成熟した畜産・養鶏産業、医薬品・食品製造、栄養補助食品、バイオテクノロジー分野からの需要に加え、飼料効率や環境性能に対する関心の高まりが市場を支えています。英国、ドイツ、フランス、ポーランドが重要な市場となっています。
セグメント支配力
- 製品:
- 非必須アミノ酸セグメントは、2036年までに世界市場の53.5%のシェアを占めると予測されています。食品・飲料、動物用飼料、医薬品、栄養補助食品、臨床栄養、バイオテクノロジーといった幅広い分野での利用に加え、発酵法による確立された生産体制が、その主導的な地位を支えています。
- ソース:
- 植物由来セグメントは、予測期間を通じて世界市場シェアの45.5%を占めると見込まれています。トウモロコシ、サトウキビ、小麦、大豆といった豊富な原料供給源、確立された加工インフラ、そして持続可能かつ天然由来の成分に対する需要の増加が、このセグメントの地位を支えています。
主な課題
- 原材料コストの変動
- 厳格な規制要件
主要企業
世界のアミノ酸市場における主要企業には、Ajinomoto Co., Inc., CJ CheilJedang Corporation, Evonik Industries AG, Kyowa Hakko Bio Co., Ltd., Meihua Holdings Group Co., Ltd., and Fufeng Group Limitedなどが挙げられます。
少佐の機会
- 水産業の拡大や、動物の栄養管理に関する専門的な取り組みの進展により、飼料用アミノ酸の需要機会が生まれています。
- スポーツ栄養や機能性食品の消費拡大が、アミノ酸を強化した製品の普及を後押ししています。
- 臨床栄養や医薬品向け栄養分野での需要増加により、高純度アミノ酸の市場機会が拡大しています。
- 植物由来の原料や持続可能な発酵プロセスの開発は、天然由来かつ環境負荷の低い成分を求めるニーズに応えるものです。
- バイオテクノロジーやバイオ医薬品製造の成長により、高純度アミノ酸の新たな用途が広がっています。
市場を支える指標
- 商業用動物飼料産業:国際飼料産業連盟(IFIF)によると、年間売上高は4,000億米ドル以上。
- 世界の食料需要:2050年には現在より約60%増加すると予測されています。
- 動物性タンパク質の生産量:2010年から2050年にかけて、年平均約1.7%の成長が見込まれています。
- 食肉生産量:2050年までに約70%増加すると推定されています。
- 水産養殖生産量:2050年までに約90%増加すると予測されています。
- 酪農製品の生産量:2050年までに約55%増加すると見込まれています。
世界のアミノ酸市場– 地域分析
アジア太平洋市場洞察
アジア太平洋地域は、2036年末までに世界のアミノ酸市場シェアの48.5%を占めると予測されています。同市場は、この地域における食品加工、動物飼料、医薬品、バイオテクノロジーといった大規模な産業に支えられています。中国、インド、日本、韓国にはアミノ酸の製造拠点が確立されており、特に発酵法による生産が盛んです。同地域の巨大な人口に加え、加工食品、栄養製品、肉類、鶏肉、魚介類の消費が増加していることから、食品、飼料、ニュートラシューティカル(栄養補助食品・機能性食品)の各分野で持続的な需要が生まれています。また、中国や東南アジアにおける養殖業の拡大も、飼料の栄養利用効率や動物の生産性を向上させるために使用されるアミノ酸の消費を後押ししています。
ヨーロッパ市場洞察
ヨーロッパは、予測期間終了時点で世界のアミノ酸市場シェアの22.1%を占めると見込まれています。同市場は、動物栄養、食品・飲料、医薬品、栄養補助食品、バイオテクノロジーといった各分野からの堅調な需要に支えられています。ヨーロッパには成熟した畜産・養鶏産業があり、飼料配合におけるリジン、メチオニン、スレオニン、トリプトファンといった必須アミノ酸の安定した需要が存在します。飼料効率の向上や環境負荷の低減が重視されるようになる中、生産者は飼料中のタンパク質レベルを最適化し、栄養利用効率を高めるためにアミノ酸を活用するようになっています。英国、ドイツ、フランス、ポーランドなどは、アミノ酸メーカーにとって収益性の高い市場となっています。

サンプル納品物ショーケース

過去のデータに基づく予測
会社の収益シェアモデル
地域市場分析
市場傾向分析
市場傾向分析

重要な地理的市場に関する分析を取得します。
世界のアミノ酸市場:成長要因
- タンパク質および栄養製品に対する需要の拡大:タンパク質摂取や栄養を通じた健康への関心の高まりが、アミノ酸市場の主要な成長要因となっています。消費者は、筋肉の発達、身体パフォーマンスの向上、疲労回復、健康的な加齢(ヘルシーエイジング)、そして全体的なウェルネスをサポートするために、タンパク質を豊富に含む食事を求めるようになっています。この傾向は、特にスポーツ栄養、サプリメント、機能性食品、および専門的な栄養製品の分野で顕著です。プロテインパウダー、栄養バー、すぐに飲める飲料(RTD)、食事代替製品といったタンパク質サプリメントの普及が、アミノ酸原料に対するさらなる需要を生み出しています。
- 医薬品分野での用途拡大:医薬品業界は、アミノ酸が持つ栄養学的、生物学的、機能的な特性から、その重要な応用分野となっており、今後も拡大が見込まれます。アミノ酸は、医薬品の有効成分、添加剤、中間体、あるいは栄養成分として利用されています。高齢化の進行、慢性疾患の増加、外科手術の件数増加、そして臨床栄養に対する意識の高まりが、アミノ酸をベースとした製品の需要を押し上げています。
世界のアミノ酸市場:課題
- 原材料コストの変動:原材料価格の変動は、アミノ酸の販売に悪影響を及ぼします。というのも、生産コストが原料の入手状況や価格に直結しているからです。多くのアミノ酸は微生物発酵によって製造されますが、その過程では、ブドウ糖、トウモロコシ由来製品、砂糖、糖蜜といった炭水化物系の原材料や、その他の農業由来の投入物が必要となります。農作物の収穫量、気象条件、エネルギー価格、輸送コスト、そして農産物市場の変動は、すべてアミノ酸の製造コストに影響を与えます。
- 厳格な規制要件:Research Nester Japanは、厳格な規制要件がアミノ酸市場の成長を抑制していると指摘しています。規制要件は国によって大きく異なり、またアミノ酸の用途によっても異なります。医薬品グレードのアミノ酸には、同一性、純度、微生物限度、不純物、製造プロセス、バッチ間の一貫性に関して、非常に厳格な仕様が求められます。また、規制が変更された場合には、メーカーは製品の処方を見直したり、製造プロセスを更新したりする必要が生じ、製品が市場に投入されるまでの時間が長くなってしまいます。
世界のアミノ酸市場のセグメンテーション
製品別(必須、非必須)
Research Nester Japanの予測によると、2036年までに非必須アミノ酸セグメントが世界のアミノ酸市場シェアの53.5%を占める見通しです。非必須アミノ酸は、食品・飲料、動物飼料、医薬品、栄養補助食品、バイオテクノロジーといった幅広い分野で活用されています。特に食品・飲料業界では、グルタミン酸やその誘導体が食品の配合に広く使用されており、需要を大きく牽引しています。また、医薬品や臨床栄養の分野での利用も、このセグメントの成長を後押ししています。さらに、非必須アミノ酸は、大規模な微生物発酵をはじめとする確立された生産技術の恩恵を受けており、これが安定した供給と市場での継続的な流通を支えています。
ソース別(植物由来、動物由来、化学合成、発酵)
植物由来セグメントは、予測期間を通じて世界のアミノ酸市場シェアの45.5%を占めると予測されています。原料の広範な入手可能性、確立された加工インフラ、そして持続可能かつ天然由来の成分に対する需要の高まりが、植物由来アミノ酸の販売を促進しています。アミノ酸は、トウモロコシ、サトウキビ、小麦、大豆といった植物由来の原料から生産することが可能です。これらは微生物発酵に適した炭水化物源となります。こうした原料が広く入手できることは、大規模生産を可能にし、メーカーによる安定した供給体制の維持に寄与しています。また、植物由来の栄養源に対する関心の高まりも、このセグメントの成長を後押ししています。
世界のアミノ酸市場に関する当社の詳細な分析には、以下のセグメントが含まれます。
|
セグメント |
サブセグメント |
|
製品別 |
|
|
ソース別 |
|
|
グレード別 |
|
|
最終用途別 |
|
|
リージョナルスコープ別 |
|
世界のアミノ酸市場を席巻している企業:
以下は、世界のアミノ酸市場における主要な大手企業と、そのグローバル本社です。
- Ajinomoto Co., Inc. (Japan)
- CJ CheilJedang Corporation (South Korea)
- Evonik Industries AG (Germany)
- Kyowa Hakko Bio Co., Ltd. (Japan)
- Meihua Holdings Group Co., Ltd. (China)
- Fufeng Group Limited (China)
世界のアミノ酸市場における各社の対象範囲は以下の通りです。
- 会社概要
- 事業戦略
- 主要製品提供
- 財務実績推移
- 主要業績評価指標
- リスク分析
- 最近開発
- 地域存在感
- SWOT分析
結論
アミノ酸市場は、動物飼料、食品・飲料、栄養補助食品、医薬品、スポーツ栄養、バイオテクノロジーといった分野からの需要増加に支えられ、堅調に成長すると見込まれています。タンパク質消費の拡大や、機能性栄養、臨床用途の広がりは、メーカーにとって新たなビジネスチャンスを生み出しています。一方で、原材料価格の変動、厳格な規制、生産コストといった課題も依然として存在します。発酵技術の進歩、持続可能な生産体制の構築、そして高純度アミノ酸の開発は、企業が効率性を高め、世界市場において専門性の高い、より付加価値のある用途へと事業を拡大する一助となっています。
目次

このレポートの詳細については。
よくある質問 (FAQ)
お客様の個人情報は安全かつ機密に保たれます。 個人情報保護方針